
Оригинальные идеи,
сценарии для досуга

Материалы для обучения
в любых сферах

Готовые решения
на любой возраст

Зарабатывайте
на своих креативах
- Главная
- Образовательные материалы
- Комплект к уроку обществознания 10 класс «Финансовое право»
 Другие проекты автора
Описание проекта
Комплект к уроку обществознания 10 класс (базовый уровень) «Финансовое право» (§ 26) к учебнику под ред. Медведева: презентация на 10 слайдов, техкарта, конспект с заданиями ОГЭ, тест в 2 вариантах с ключами, рефлексивный лист
Составлено к учебнику обществознания для 10 класса (базовый уровень) под редакцией Медведева (с. 277–285). Полный пакет «под ключ» для проведения урока изучения нового материала: презентация на 10 слайдов, технологическая карта, поурочный конспект, тест в двух вариантах и рефлексивный лист для учеников.
Что внутри:
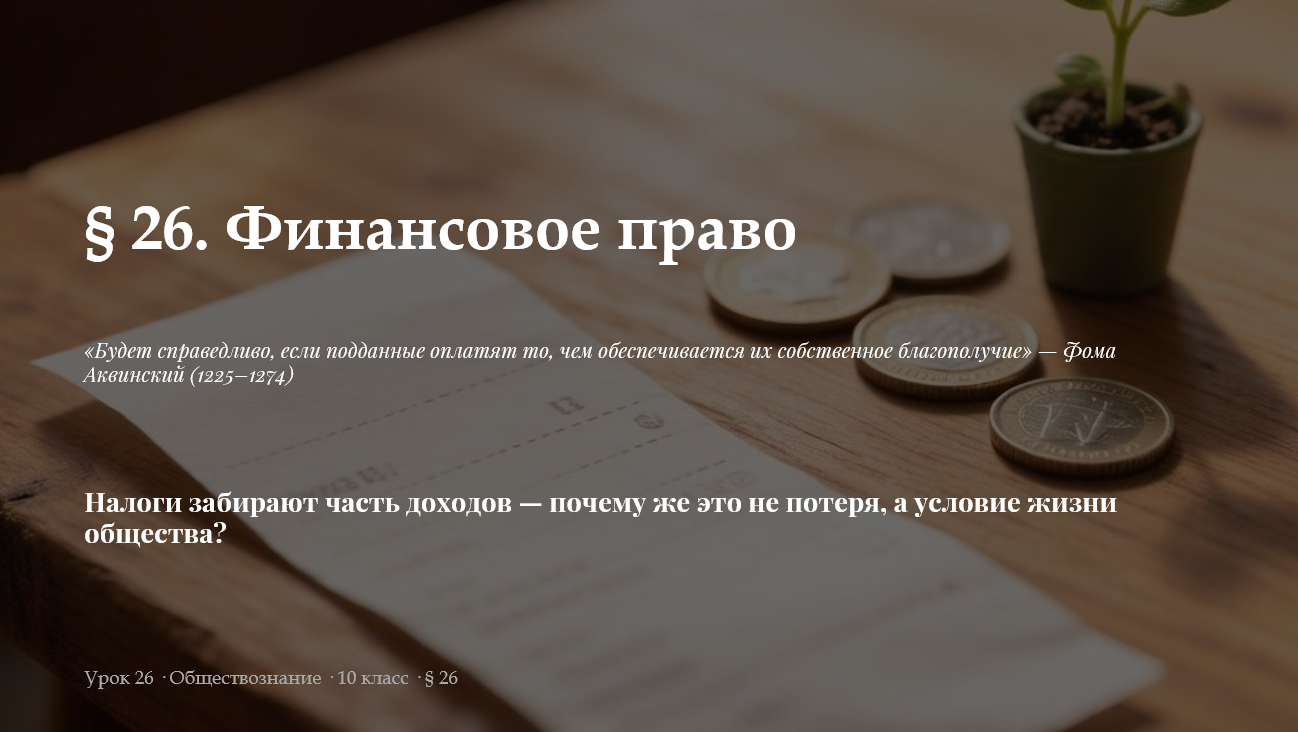
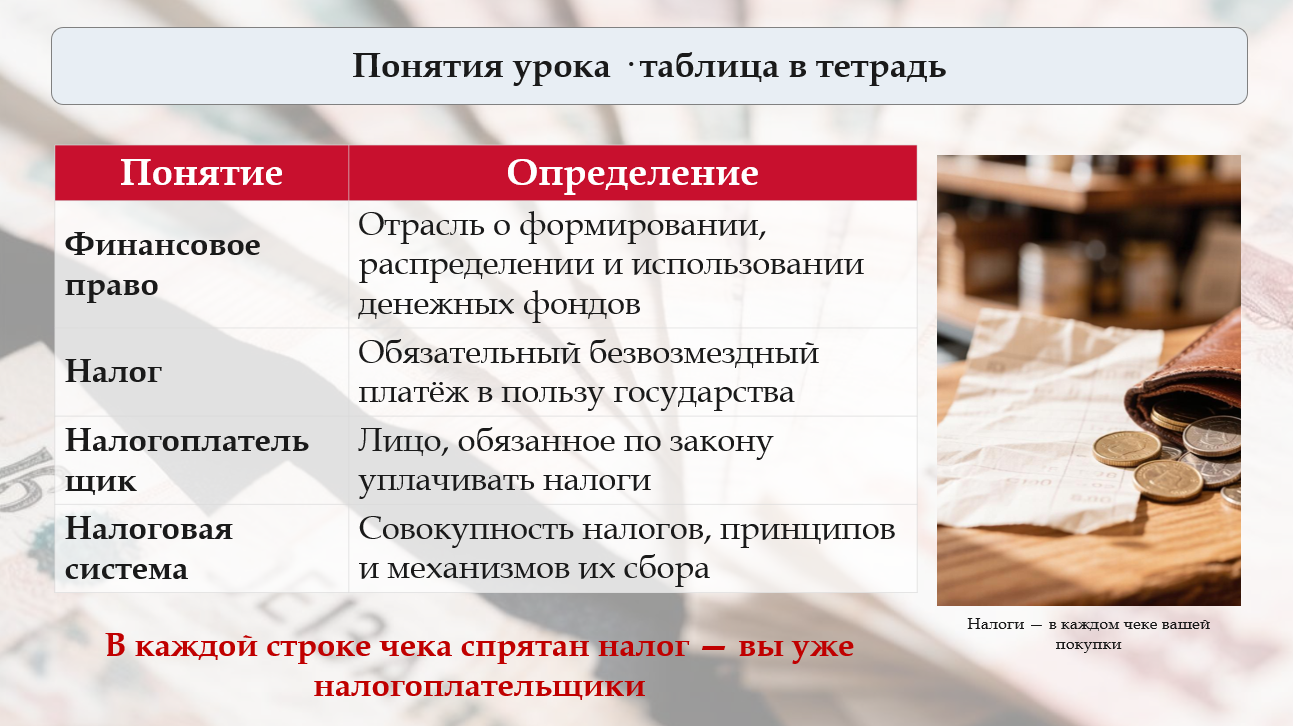
1. Презентация (10 слайдов) — полностью синхронизирована с конспектом: каждому блоку урока («понятия», «основы финансового права: налог, сбор, страховые взносы», «задание: ситуация и понятие», «самочтение: функции налогов», «задание: ситуация и функция», «участники налоговых отношений», «личные налоги и ответственность», «итоги урока», «рефлексия и домашнее задание») соответствует свой слайд и свой тайминг. На слайдах — цитата Фомы Аквинского как эпиграф («будет справедливо, если подданные оплатят то, чем обеспечивается их собственное благополучие»), чек из магазина («в каждой строке чека спрятан налог — вы платите его каждый раз, когда что-то покупаете»), таблица четырёх понятий (финансовое право, налог, налогоплательщик, налоговая система), документ с расчётами и калькулятором к основам финансового права, таблица задания «ситуация — понятие» с образцом в первой строке рядом с ассистентом на рабочем месте и графиками, опорная запись четырёх функций налогов к самочтению по учебнику, таблица соответствия «ситуация — функция» с ключом, схема-дерево участников налоговых отношений (налогоплательщики → налоговые агенты → ФНС и таможенные органы) с правами и обязанностями, таблица четырёх личных налогов граждан с уровнями (НДФЛ — федеральный, транспортный — региональный, налоги на имущество и землю — местные) и свод видов ответственности, итоговая схема-дерево «Финансовое право» с выводом «налог — не потеря, а условие жизни общества; принуждение ограничено принципами НК РФ» и финальный слайд с рефлексией, трёхуровневым домашним заданием и мостиком к § 27.
2. Технологическая карта — урок расписан по минутам (40 минут, 6 этапов): актуализация по § 25 «Экологическое право» с мостиком «природоохранные программы стоят денег — из чьего кошелька?», изучение нового — четыре блока с парным заданием, самочтением и заданием формата ОГЭ (25 минут), закрепление итоговой схемой-деревом, рефлексия и домашнее задание. Прописаны планируемые результаты (предметные, метапредметные, личностные) и деятельность учителя и обучающихся на каждом этапе. Цель — сформировать представление о финансовом праве, налоговой системе России, функциях и принципах налогообложения, правах и обязанностях налогоплательщиков и ответственности за налоговые правонарушения.
3. Конспект урока — разработан по принципу проблемного обучения. Главный вопрос урока: «Налоги забирают часть доходов — почему же это не потеря, а условие жизни общества, и где граница между обязанностью платить и принуждением?» В конспекте есть:
- введение через крючок «чек из кармана»: в каждой его строке спрятан налог — ученики уже налогоплательщики, хотя зарплаты у них нет; картина А. Корзухина «Сбор недоимок» 1868 года со справкой о Крестьянской реформе 1861 года: между картиной и чеком полтора века, а суть не изменилась — государство живёт на налоги; мостик от § 25 об охране природы;
- работа с эпиграфом Фомы Аквинского (1225–1274) с вопросом «справедливо ли платить за то, чем сам пользуешься» и аналитическим вопросом о школах, больницах и дорогах без налогов — с реакцией на неверный («налоги не нужны, пусть каждый платит сам») через картину Корзухина: школа, в которой сидят ученики, существует на налоги;
- таблица четырёх понятий: финансовое право, налог, налогоплательщик, налоговая система;
- блок «основы финансового права»: централизованные и децентрализованные денежные фонды, подотрасль налогового права и институт финансового контроля, главный источник — Налоговый кодекс РФ; различение налога (обязательный безвозмездный платёж, «индивидуально безвозмездный» — выгода широкому кругу лиц), сбора (взнос за конкретное действие — регистрация собственности, подача иска) и страховых взносов (пенсионное, социальное, медицинское страхование); прямые налоги против косвенных (НДС, акцизы, таможенные пошлины) — платит потребитель в цене товара;
- парная работа с таблицей «ситуация — понятие»: образец о сборе за регистрацию квартиры против четырёх ситуаций (НДФЛ с зарплаты, взносы после рождения ребёнка, сбор за иск, НДС в цене билета) с ключом А-налог, Б-страховые взносы, В-сбор, Г-налог (косвенный) и разбором ловушек про налогового агента;
- самочтение с. 280–281 «Функции налогов» и «Основные начала законодательства о налогах и сборах» по трём навигационным вопросам с опорной записью: фискальная, регулирующая, социальная, контрольная функции; принцип законности и толкование всех неустранимых сомнений в пользу налогоплательщика;
- задание в формате ОГЭ на соотнесение «ситуация — функция налога» (прогрессивный НДФЛ, строительство школ, акцизы на сигареты, контроль ФНС) с ключом А3 Б1 В2 Г4 и разбором путаницы фискальной и контрольной функций — с формирующим оцениванием;
- блок «участники налоговых отношений» со схемой-деревом: налогоплательщики, налоговые агенты (работодатели, банки, организаторы лотерей), контролирующие органы — ФНС России и таможенные органы при перемещении товаров через границу Таможенного союза; права налогоплательщика (информация, льготы, вычеты, отсрочка и рассрочка, налоговый кредит, возврат излишне уплаченного) и обязанности (учёт доходов, декларации, хранение документов 5 лет);
- связь с современностью: ФНС сама рассчитывает имущественные налоги и присылает уведомление не позднее 1 ноября, оплатить нужно до 1 декабря следующего года — вопрос «где вы сталкиваетесь с налогами» с напоминанием, что НДС платит каждый покупатель;
- таблица четырёх личных налогов граждан с уровнями и объектами: НДФЛ (федеральный, ставки от 13 % до 22 % при доходах свыше 50 млн руб.), транспортный (региональный), налоги на имущество и землю (местные); перечень неналагаемых доходов — страховая пенсия, алименты, вознаграждение донору, премии Президента РФ; налоговый вычет; НПД для самозанятых до 31.12.2028 (6 % с юрлицами, 4 % с физлицами, лимит 2,4 млн руб.);
- логическая цепочка единого налогового счёта с 2023 года: деньги на уплату → недоимки → текущие начисления → пени и штрафы — цифровизация налоговой системы;
- ответственность трёх видов: налоговая (штрафы без суда, физлица — с 16 лет), административная (только должностные лица), уголовная (крупный размер — от 2,7 млн руб. за три года, особо крупный — от 13,5 млн, для агента — от 15 млн); привлечение к ответственности не освобождает от уплаты налогов — точка соприкосновения с § 27 «Уголовное право»;
- историческая параллель «тогда и сейчас»: сборщик недоимок 1868 года приходил к крестьянской семье лично — сегодня ФНС присылает уведомление в личный кабинет; механизм изменился, обязанность осталась;
- «личность в истории»: С. Ю. Витте, министр финансов 1892–1903 годов, — о косвенных налогах, которые «вносятся малыми, незаметными долями при покупке обложенных товаров» и «одинаково падают на всех жителей страны»;
- доп. факт из рубрики «Из истории»: уроки княгини Ольги 946 года, «пищальные» и «полоняничные» деньги Ивана Грозного, Счётная палата Алексея Михайловича, подушная подать и «прибыльщики» Петра I;
- эмоциональная микро-пауза: «закройте тетради на 5 секунд и вспомните чек, с которого начался урок; поднимите руку, если вас удивило, что косвенный налог вы платите сами — каждый день»;
- итоговая схема-дерево «Финансовое право» из пяти ветвей (предмет, ядро — налог, сбор, страховые взносы; функции; участники; ответственность; ЕНС) с выводом, закрывающим проблемный вопрос: налоги — не потеря, а плата за общественные блага; граница принуждения задана девятью принципами НК — законность, справедливость, равенство, толкование сомнений в пользу налогоплательщика;
- подсказки для учителя: три вопроса формирующего оценивания с ожидаемыми ответами и реакцией на неверные;
- домашнее задание в трёх уровнях: базовый (§ 26, вопросы 1–9 устно), повышенный (таблица «4 функции налогов: название — в чём проявляется — пример из учебника») и творческий (мини-проект по заданию «Исследуем» — сайт ФНС о снижении налога на имущество в своём регионе — или эссе 100 слов по цитатам Наполеона I, Монтескьё и Рикардо из рубрики «Рассуждаем»);
- мостик к следующему уроку: § 27 «Уголовное право» с эпиграфом Гольбаха «правосудие есть основание всех общественных добродетелей» — уклонение от налогов в крупном размере уже преступление;
- таблица связей для учителя (§ 16 — бюджет и фискальная политика, § 21 — субъекты налоговых отношений, § 24 — административная ответственность должностных лиц) и полный тайминг по 10 блокам — 10 слайдам, 40 минут без резерва.
4. Тест в 2 вариантах — 10 заданий в каждом, оформлены по модели ОГЭ: выбор понятий (налог и налоговый вычет; налоговая декларация и льгота), таблица с пропуском (сбор; страховые взносы), вопросы о косвенных налогах (транспортный не относится) и ставке НПД для самозанятых (6 %), анализ суждений об «индивидуально безвозмездности» налогов и административной ответственности любых физлиц (об уголовной ответственности за уклонение и налоговой ответственности с первого дохода), вопросы о налоговой ответственности с 16 лет и порядке распределения сумм на ЕНС (сначала недоимки, затем текущие начисления, после — пени и штрафы), соответствия «ситуация — функция налога» (акцизы, прогрессивные ставки, финансирование школ, контроль ФНС) и «принцип — сущность» (недискриминационность, законность, фактическая способность к уплате, всеобщность), выбор трёх верных суждений (косвенные налоги, 5 лет хранения документов, большинство налогов прямые; НДФЛ 13 % до 2,4 млн, неналагаемые доходы, расчёт имущественных налогов ФНС), соответствия «понятие — значение» (налоговый вычет, налоговые агенты, налоговая система; налоговое право, налог, налогоплательщики), вопросы о сроке получения налогового уведомления (1 ноября) и четырёх личных налогах граждан (НДФЛ, транспортный, имущество, земля), а также задания с развёрнутым ответом: два местных налога физлиц и объяснение, почему НДФЛ поступает в основном в региональные и местные бюджеты; две функции налогов и объяснение, почему налоги называют «индивидуально безвозмездными». Полные ключи к обоим вариантам прилагаются с готовыми примерными формулировками и пояснениями к заданию 7 (почему административная ответственность — только для должностных лиц, сомнения толкуются в пользу налогоплательщика). Время выполнения — 15 минут.
5. Рефлексивный лист — готовая раздатка: что узнал, ответ на проблемный вопрос урока о налогах как условии жизни общества и границе принуждения, самопроверка понятий (финансовое право, налог, налогоплательщик, налоговая система), самооценка, настроение и вопрос «что хотел(а) бы узнать подробнее по теме финансового права».
Комплект выстроен по требованиям ФГОС: подходит для открытого урока, аттестации и работы по УМК под редакцией Медведева. Это двадцать шестой урок главы о праве: он напрямую опирается на § 16 «Современная российская экономика» (бюджет и фискальная политика) и § 25 «Экологическое право» (природоохранные программы как статьи расходов), а мостик ведёт к § 27 «Уголовное право» — через уголовную ответственность за уклонение от уплаты налогов в крупном размере. Конспект соединяет налоговое право с жизнью десятиклассника: чек из буфета и НДС в цене билета, личный кабинет ФНС, налоговый вычет родителей и налоговое уведомление до 1 декабря. Презентация, конспект и техкарта согласованы между собой поэтапно (10 блоков — 10 слайдов), ключи экономят время проверки.
Вопросы (0)
Другие проекты автора